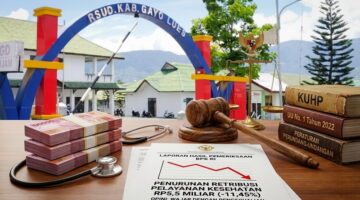




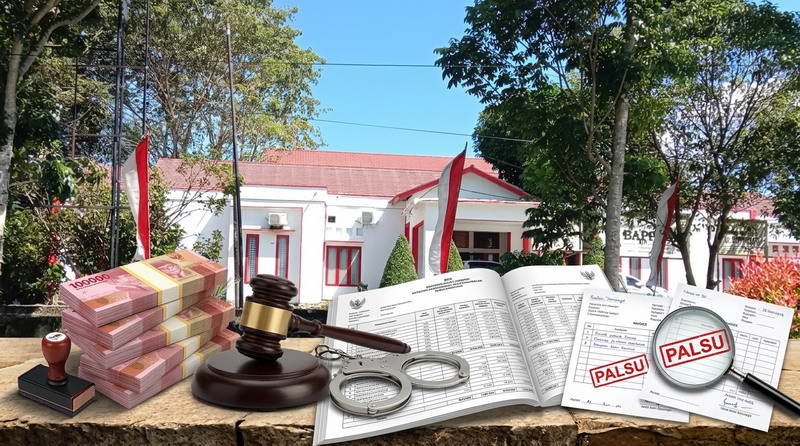
SUBULUSSALAM — Belanja barang dan jasa di Badan Perencanaan dan Pembangunan Daerah (Bappeda) Kota Subulussalam Tahun Anggaran 2025 menyisakan persoalan yang tidak bisa lagi dianggap sebagai kesalahan administrasi biasa. Badan Pemeriksa Keuangan menemukan belanja sebesar Rp137.335.401,75 tidak sesuai ketentuan, tanpa bukti pertanggungjawaban yang sah, dan sebagian tidak dapat diyakini kebenarannya. Di dalamnya terdapat stempel toko yang diduga bukan milik toko yang bersangkutan, serta bon belanja yang ditulis kembali dengan harga disesuaikan dengan nilai pada DPA.
Berdasarkan hasil pemeriksaan dokumen pertanggungjawaban, belanja barang dan jasa tidak sesuai ketentuan itu terbagi dalam dua kelompok besar. Pertama, belanja barang dan jasa tanpa bukti pertanggungjawaban sebesar Rp45.626.925. Kedua, belanja barang dan jasa yang tidak dapat diyakini kebenarannya sebesar Rp91.708.476,75. Jika dijumlahkan, totalnya Rp137.335.401,75.
Pada kelompok pertama, pemeriksaan menemukan tidak terdapat bukti belanja atas pertanggungjawaban melalui mekanisme Ganti Uang (GU) sebesar Rp45.626.925. Bukti pertanggungjawaban hanya berupa tanda penerimaan dan nota pesanan yang ditandatangani oleh Bendahara Pengeluaran, PPTK, Pengguna Anggaran, dan penerima, disertai stempel toko, tanpa disertai bon atau faktur penjualan dari toko. Padahal, tanda penerimaan dan nota pesanan bukan bukti pembelian. Bukti pembelian yang sah adalah bon atau faktur dari toko tempat barang dibeli.
ADVERTISEMENT
SCROLL TO RESUME CONTENT
Kejanggalan itu semakin terang setelah BPK melakukan konfirmasi kepada Toko NZ dan Toko A. Hasilnya, stempel dan tanda tangan pada tanda penerimaan dan nota pesanan bukan merupakan stempel yang dimiliki toko. Dengan kata lain, dokumen yang dijadikan dasar pencairan uang negara itu menggunakan stempel yang tidak dapat dipertanggungjawabkan keasliannya. Bagaimana mungkin dokumen dengan stempel yang bukan milik toko bisa lolos verifikasi dan dijadikan dasar pembayaran? Siapa yang membuat stempel itu? Dan siapa yang membubuhkannya pada dokumen pertanggungjawaban?
Berdasarkan permintaan keterangan kepada PPK, PPK menyatakan melakukan pemeriksaan atas kelengkapan bon faktur dan kuitansi dengan memberikan paraf pada kuitansi atau tanda penerimaan. Akan tetapi, berdasarkan bukti pertanggungjawaban yang ada, tidak terdapat paraf pada bukti kuitansi atas pertanggungjawaban GU yang diberikan. Pernyataan dan bukti itu tidak saling cocok. Jika pemeriksaan benar-benar dilakukan, mengapa tidak ada paraf? Jika paraf tidak ada, apakah pemeriksaan itu benar-benar dilakukan atau hanya diklaim telah dilakukan?
Pada kuitansi yang melampirkan stempel tidak sama dengan stempel toko, PPK menyatakan hanya melihat kelengkapan dokumen dan tidak mengetahui kebenaran atau validasi atas pertanggungjawabannya. Pernyataan itu justru membuka persoalan yang lebih besar. PPK yang seharusnya menjadi penjaga keabsahan dokumen justru hanya memeriksa kelengkapan, bukan kebenaran. Padahal, kelengkapan tanpa kebenaran adalah dokumen yang rapi di atas kertas tetapi kosong secara substansi.
Persoalan itu diperparah oleh pergantian Bendahara Pengeluaran pada Bulan Mei 2025, tetapi tidak dilakukan serah terima pekerjaan dan dokumen dari bendahara sebelumnya ke bendahara yang baru. Pergantian bendahara tanpa serah terima adalah pelanggaran terhadap prinsip tertib administrasi. Bagaimana mungkin bendahara baru dapat mempertanggungjawabkan uang yang dikelolanya jika ia tidak menerima serah terima dokumen dari pendahulunya? Dan bagaimana mungkin Pengguna Anggaran membiarkan pergantian itu terjadi tanpa berita acara serah terima?
Pada kelompok kedua, sebesar Rp91.708.476,75, pertanggungjawaban tidak disertai dengan bukti belanja berupa bon atau faktur sah dari toko, tidak terdapat stempel, tanggal, dan tanda tangan dari toko. Pemeriksaan lebih lanjut menemukan bahwa Bendahara Pengeluaran menulis kembali bon belanja dengan harga disesuaikan dengan nilai pada DPA. Temuan ini adalah yang paling serius. Bon yang seharusnya menjadi bukti riil transaksi justru ditulis kembali agar angkanya cocok dengan DPA. Dengan kata lain, bukan DPA yang menyesuaikan dengan realisasi, melainkan realisasi yang dibuat-buat agar cocok dengan DPA. Apakah ini masih bisa disebut pertanggungjawaban, atau justru pembuatan dokumen agar pencairan terlihat sah?
Berdasarkan konfirmasi kepada Bendahara Pengeluaran, proses pertanggungjawaban Bendahara hanya berupa bukti kuitansi yang dikeluarkan Bappeda saja tanpa melampirkan bukti belanja atau bon atau faktur yang sah dari toko. Verifikasi selanjutnya dilakukan oleh PPK dan PA berdasarkan kuitansi yang diajukan untuk diproses pengajuan GU. Atas pertanggungjawaban yang disampaikan Bendahara, PPK melakukan pemeriksaan atas kelengkapan dokumen yang diberikan. Lagi-lagi, yang diperiksa hanya kelengkapan, bukan kebenaran.
Berdasarkan permintaan keterangan kepada Kuasa BUD, pertanggungjawaban Uang Persediaan (UP) diverifikasi oleh PPK dan PA pada masing-masing SKPK. Kuasa BUD tidak memiliki wewenang untuk melihat pertanggungjawaban yang disampaikan oleh SKPK. Verifikasi dilakukan oleh PPK atas pengajuan dari Bendahara dan PPTK. Kuasa BUD melalui verifikator SPM hanya melihat Surat Pertanggungjawaban Belanja yang ditandatangani oleh Pengguna Anggaran disertai SPM, Surat Pernyataan Verifikasi, SPTJM, SPP, SPTJB, dan dokumen pendukung atas setoran retribusi dan pajak. Setelah dokumen tersebut lengkap, maka verifikator SPM akan menerbitkan SP2D untuk ditandatangani Kuasa BUD dan disetujui pencairan oleh BUD.
Rangkaian itu menunjukkan persoalan sistemik. Verifikasi di tingkat Kuasa BUD hanya memeriksa kelengkapan dokumen yang ditandatangani PA. Jika dokumen dari SKPK sudah bermasalah sejak awal, maka verifikasi di tingkat BUD tidak akan mampu menangkapnya. Sistem itu berjalan seperti rantai yang putus di mata rantai pertama, tetapi tetap dianggap sah karena mata rantai terakhirnya terlihat lengkap. Temuan ini tercantum dalam LHPK BPK Nomor 13.B/T/LHP/DJPKN-V.BAC/PPD.01/06/2026, yang dipublikasikan pada 17 November 2026.
BPK menegaskan tiga akibat dari temuan ini. Pertama, tata kelola keuangan yang baik tidak tercapai. Kedua, dokumen pertanggungjawaban sebagai fungsi pengendalian pelaksanaan belanja tidak tercapai. Ketiga, keuntungan membayar barang dan jasa sebesar Rp137.335.401,75, yang merupakan penjumlahan Rp45.626.925 dan Rp91.708.476,75, tidak dapat diyakini kebenarannya. Artinya, uang sebesar itu telah keluar dari kas daerah, tetapi tidak ada bukti yang sah bahwa barang dan jasa benar-benar dibeli dengan harga yang wajar dan dari toko yang benar.
BPK juga mengungkap empat akar penyebab yang saling berkaitan. Pertama, Kepala Bappeda dan Plt. Kepala Disdikbud selaku Pengguna Anggaran tidak melakukan pengujian atas tagihan dan perintah pembayaran dan tidak mengawasi pelaksanaan anggaran SKPD yang dipimpinnya. Kedua, PPK SKPK tidak melakukan verifikasi kelengkapan dan keabsahan laporan pertanggungjawaban Bendahara Pengeluaran. Ketiga, PPTK tidak mengendalikan dan melengkapi dokumen pertanggungjawaban dalam rangka pelaksanaan anggaran atas beban pengeluaran pelaksanaan kegiatan atau sub kegiatan. Keempat, Bendahara Pengeluaran tidak meneliti kelengkapan pertanggungjawaban atas Uang Persediaan atau Ganti Uang Persediaan yang menjadi tanggung jawabnya.
Empat penyebab itu menggambarkan kegagalan pengawasan yang berlapis. Pengguna Anggaran tidak menguji tagihan. PPK tidak memverifikasi keabsahan. PPTK tidak mengendalikan dokumen. Bendahara tidak meneliti kelengkapan. Ketika empat lapis pengawasan itu sama-sama gagal, uang negara mengalir tanpa bukti yang sah. Apakah ini sekadar kelalaian, atau ada kesengajaan untuk membuat dokumen agar terlihat sah? Dan jika bon bisa ditulis ulang sesuai DPA, berapa banyak lagi bon pada SKPK lain yang dibuat dengan cara yang sama tetapi tidak terungkap karena tidak diperiksa?
Persoalan ini semakin telanjang ketika diukur dengan regulasi yang mengikat. Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan Negara, Pasal 4, Pasal 18, dan Pasal 21, menegaskan bahwa setiap pengeluaran negara atau daerah harus didasarkan pada bukti yang sah dan hak yang dapat dibuktikan, serta pejabat yang menandatangani bukti pengeluaran bertanggung jawab atas kebenaran dan keabsahannya. Bukti yang hanya berupa kuitansi internal tanpa bon atau faktur dari toko jelas tidak memenuhi syarat bukti yang sah. Siapa yang akan bertanggung jawab atas Rp137,3 juta yang telah dibayarkan tanpa bukti yang sah itu?
Kewajiban yang sama diatur dalam Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah, Pasal 3 dan Pasal 141, yang menegaskan bahwa pengelolaan keuangan daerah dilakukan secara tertib, taat pada ketentuan peraturan perundang-undangan, efisien, ekonomis, efektif, transparan, dan bertanggung jawab, serta Pengguna Anggaran wajib mengawasi pelaksanaan anggaran pada SKPK yang dipimpinnya. Sementara Peraturan Menteri Dalam Negeri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah, Pasal 135 hingga Pasal 138, menegaskan bahwa Bendahara Pengeluaran wajib meneliti kelengkapan dokumen pertanggungjawaban, PPK wajib melakukan verifikasi atas kebenaran dan kelengkapan dokumen, dan PA wajib menguji kebenaran tagihan sebelum memerintahkan pembayaran. Ketika keempat pejabat itu tidak menjalankan kewajibannya, maka ketentuan itu telah dilanggar secara berlapis.
Persoalan bon yang ditulis ulang juga bersentuhan dengan Peraturan Pemerintah Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan, yang menegaskan bahwa laporan keuangan harus menyajikan informasi yang andal, dapat diverifikasi, dan tidak mengandung kesalahan material. Dokumen pertanggungjawaban yang dibuat dengan harga yang disesuaikan dengan DPA jelas tidak andal dan tidak dapat diverifikasi. Bagaimana masyarakat dan DPRD dapat percaya pada laporan keuangan daerah jika bukti belanjanya saja ditulis ulang agar cocok dengan anggaran?
Lebih jauh, Peraturan Presiden Nomor 16 Tahun 2018 sebagaimana telah diubah dengan Peraturan Presiden Nomor 12 Tahun 2021 tentang Pengadaan Barang/Jasa Pemerintah, Pasal 6 dan Pasal 7, menegaskan bahwa pengadaan barang dan jasa harus dilaksanakan berdasarkan prinsip efisien, efektif, transparan, terbuka, bersaing, adil, dan akuntabel. Belanja barang dan jasa yang tidak disertai bukti pembelian dari toko jelas tidak memenuhi prinsip transparan dan akuntabel. Apakah barang-barang itu benar-benar dibeli melalui mekanisme pengadaan yang sah, atau hanya dibuat dokumennya setelah uang dicairkan?
Persoalan pergantian bendahara tanpa serah terima juga diatur dalam Peraturan Menteri Dalam Negeri Nomor 77 Tahun 2020, yang mewajibkan serah terima pekerjaan dan dokumen keuangan pada saat terjadi pergantian bendahara, disertai berita acara serah terima. Tanpa serah terima, tidak ada kejelasan siapa yang bertanggung jawab atas uang yang dikelola pada masa transisi. Bagaimana mungkin Pengguna Anggaran membiarkan bendahara baru bekerja tanpa menerima dokumen dari bendahara lama?
Dampak dari temuan ini bukan hanya kerugian Rp137,3 juta. Dampak yang lebih besar adalah terkikisnya kepercayaan publik terhadap Bappeda, lembaga yang seharusnya menjadi otak perencanaan pembangunan daerah. Bappeda adalah SKPK yang menyusun perencanaan, mengendalikan program, dan menjadi contoh bagi SKPK lain. Jika Bappeda sendiri tidak mampu mempertanggungjawabkan belanja barang dan jasanya dengan bukti yang sah, bagaimana Bappeda bisa mengawasi dan membina SKPK lain dalam pengelolaan anggaran? Apakah perencanaan pembangunan yang disusun Bappeda juga dibuat dengan cara yang sama, yakni disesuaikan agar terlihat cocok di atas kertas?
Pemerintah Kota Subulussalam kini tidak bisa lagi menjawab dengan penjelasan normatif. Pertama, uang Rp137.335.401,75 itu harus dipertanggungjawabkan secara riil atau dikembalikan ke kas daerah. Apakah sudah ada upaya untuk menuntut pengembalian? Apakah sudah ada pemeriksaan terhadap barang-barang yang diklaim telah dibeli? Apakah barang-barang itu benar-benar ada dan dapat ditunjukkan secara fisik?
Kedua, apakah ada sanksi bagi Kepala Bappeda dan Plt. Kepala Disdikbud selaku Pengguna Anggaran yang tidak melakukan pengujian atas tagihan? Apakah ada sanksi bagi PPK, PPTK, dan Bendahara Pengeluaran yang tidak menjalankan verifikasi dan pengendalian? Jika tidak ada sanksi, maka temuan BPK ini hanya akan menjadi catatan tahunan yang berulang.
Ketiga, apakah stempel toko yang diduga bukan milik toko itu akan ditelusuri lebih lanjut? Siapa yang membuat dan membubuhkan stempel itu? Apakah akan dilakukan pemeriksaan oleh aparat pengawas internal atau aparat penegak hukum? Keempat, apakah akan dilakukan audit internal menyeluruh terhadap seluruh belanja barang dan jasa melalui mekanisme GU dan UP pada seluruh SKPK di Subulussalam, bukan hanya di Bappeda? Jika di Bappeda saja ditemukan Rp137,3 juta yang tidak dapat diyakini, bagaimana dengan SKPK lain yang menggunakan mekanisme yang sama?
Selama pertanyaan-pertanyaan itu tidak dijawab dengan bukti pengembalian uang, perbaikan sistem, dan penindakan terhadap pejabat yang lalai, maka temuan ini hanya akan menjadi satu lagi bukti bahwa pengelolaan keuangan daerah di Subulussalam masih berjalan tanpa pengawasan yang menggigit. Membayar Rp137,3 juta tanpa bukti yang sah, dengan stempel yang diduga palsu, dan bon yang ditulis ulang sesuai DPA, bukan sekadar kesalahan administrasi. Ia adalah cermin dari tata kelola yang tidak mengenal bukti riil, tidak memverifikasi kebenaran dokumen, dan tidak mengawasi uang yang dikelolanya sendiri. Dan ketika lembaga perencana saja tidak mampu mempertanggungjawabkan belanjanya, bagaimana masyarakat bisa percaya bahwa perencanaan pembangunan di kota ini disusun dengan benar?
(Tim Investigasi)